暴跌之下,暗流涌动。
作者|醒木
近日,黄金可谓是跌麻了。
6月11日,上海黄金交易所现货黄金(Au99.99)盘中最低下探至883.81元/克,跌破900元/克大关。要知道,基础金价最高的时候冲到了1200元/克,下跌幅度近30%。
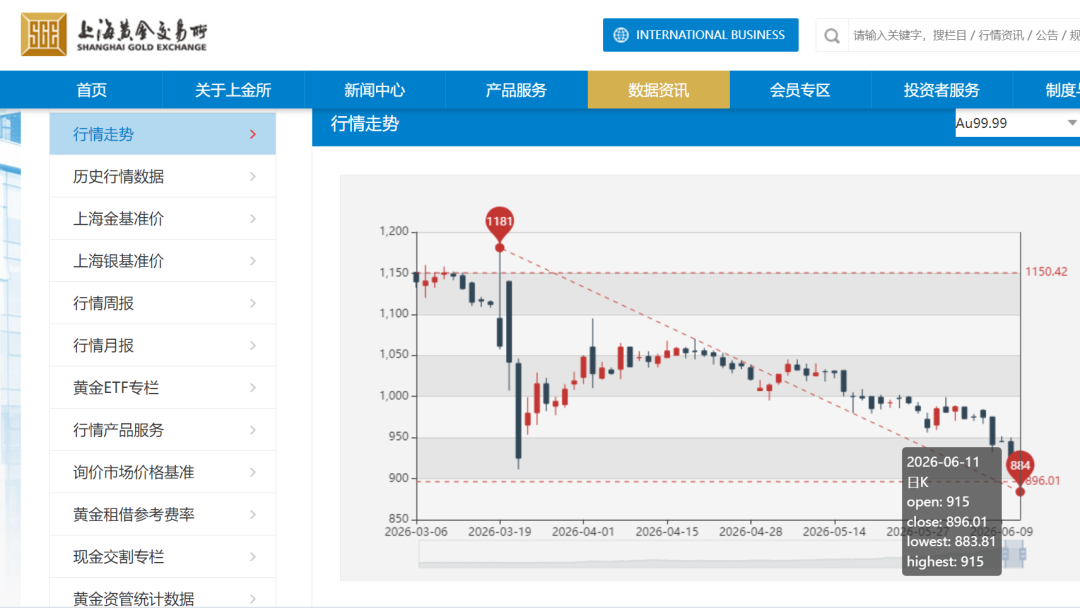
2026年年初,黄金市场还是一片高歌猛进的盛况。国际金价一度冲上5598.75美元/盎司的历史高点,不少追高买入的投资者信心满满,准备迎接黄金牛市的又一轮狂欢。
然而,仅仅过了不到半年,局势就完全变了。伦敦现货黄金价格跌破4100美元关口,较年内高点回撤超过20%,品牌足金饰品价格也跌破了1300元/克。
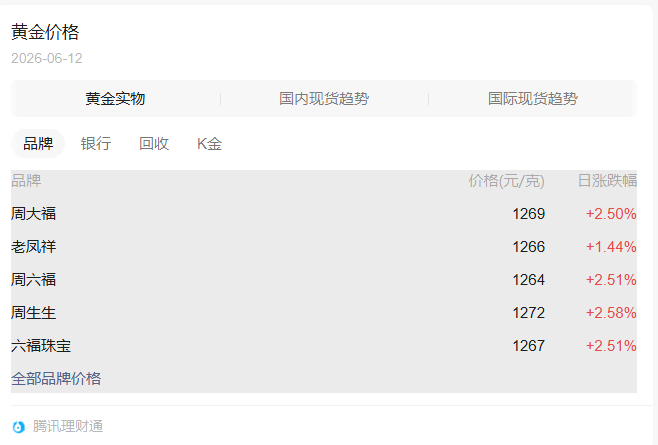
金店门口大排长龙,购买金饰可能还在观望,购买金条的在快速抄底。与此同时,全球央行的购金节奏也没停。
01
金价为何跌跌不休?
美东时间6月9日,美伊激烈交火,黄金作为避险资产,却还是跌。为什么?
第一,美联储的“大转向”。 今年以来,影响黄金最核心的因素就是市场对美联储货币政策预期的彻底逆转。年初的时候,降息是市场对美联储的普遍预期。然而,6月5日美国劳工统计局公布数据,5月非农就业新增17.2万人,几乎超过市场预期的两倍,市场对美联储加息的预期强化,认为下半年美联储有一场加息。
黄金作为不产生利息的资产,一旦美国国债收益率飙升,持有黄金的机会成本就直线上升。纷纷转向买美债,黄金市场的资金自然出逃。
第二,本次中东冲突,地缘避险逻辑不一样。 过去打仗利好黄金,是因为大家害怕不确定性,买黄金避险。但这次美伊冲突的情况不同之处在于,霍尔木兹海峡被封锁,油价走高推高了全球通胀,反而让美联储更加不敢放松货币政策。油价和黄金之间,形成了一种反向关系。
第三,市场资金分流。据中国基金报报道,3月全球黄金ETF净流出87吨,4月净流入6.1吨,5月净流出8.5吨,整体呈现资金撤离态势。SpaceX等科技巨头的IPO正在火热进行中,大量资金从黄金市场抽离,涌向了科技板块。这轮黄金下跌,很大程度上是一场资金层面的“挤兑”。
第四,金价前期涨幅过高,本身存在强烈的回调需求。在此轮下跌之前,2024、2025年,国际金价经历了一轮长期大幅上涨,市场积累了大量获利盘。一旦出现利空信号,获利资金集中止盈离场,进一步放大了金价的下跌幅度。
图源:AI
02
全球央行为何持续购金?
今年金价跌跌不休,但央行并未退缩,主要是由于央行和散户完全不同的投资逻辑。
近年来,随着国际地缘冲突加剧,各国央行持续增持黄金,以对冲美元霸权的潜在风险。2022年俄乌冲突后主权信用风险上升,让新兴市场央行开始反思过度依赖美元的代价。
世界黄金协会2025年中期调查显示,76%的受访央行预计未来5年黄金储备比例将继续上升,73%预计美元储备占比会下降。
以中国央行为例,今年5月增持32万盎司黄金,继2024年11月重启增持后,央行连续第19个月增持黄金。5月金价其实在跌,但央行反而买得更多,是把金价回调当成加仓的机会。
数据显示,2025年全球黄金购入量排名前五的央行分别为波兰、哈萨克斯坦、巴西、中国和土耳其特别是新兴市场和发展中经济体,增持黄金增厚外汇储备的安全性,对冲风险。
散户看的是短期涨跌,金价跌了,就害怕、就抛售。央行看的是长期战略。对各国央行来说,买黄金是资产配置。目的是优化外汇储备结构、对冲美元资产的风险、增强自身货币体系的抗冲击能力。
03
黄金超越美债:一场29年来的“权力更迭”
据央视财经报道,6月初,欧洲中央银行发布报告称,截至2025年底,黄金在全球官方储备资产总额中的占比已升至27%,超过美国国债5个百分点,成为全球官方储备中占比最大的单一资产类别。
图源:AI
这是1996年以来的首次逆转。
这次超越,是金价暴涨和央行减持美债双重作用的结果。2024-2025 年金价累计涨幅超90%,直接推高了黄金储备的市值;自2022年俄乌冲突以来,全球央行持有的美债规模整体呈下降趋势。欧洲央行数据显示,截至2025年末,美国国债在全球官方储备资产总额中的占比已连续两年下跌
更核心的变化是,各国央行的储备思路变了。以前,大家都买美债,因为流动性好、收益稳定,方便国际贸易结算;现在,地缘冲突频发、美元信用动摇,安全比收益更重要,黄金自然成了首选。新兴经济体更是主力,中国、波兰、哈萨克斯坦等国持续大手笔购金,目的就是降低美元依赖,保障国家金融安全。
不过值得注意的是,并非所有央行都在增持。土耳其和俄罗斯央行今年出现了一定程度的抛售,前者是为了稳定本币汇率,后者则用于填补战争开支。但这种被动式抛售,并不会改变大趋势。从全球整体来看,各国央行依旧保持着黄金净买入的主流态势。
04
美元霸权如何了?
看到黄金超越美债,很多人会问:美元是不是要不行了?
当前美元整体资产(含国债及其他美元计价储备)仍占全球官方储备的42%左右,它依然是全球占比最高的储备货币。黄金登顶主要取代的是美国国债作为单一最大储备资产的地位,而不是彻底取代美元。
但一个更深层的变化已经在发生。美国联邦债务已突破39万亿美元,债务货币化成为常态,纸币购买力持续被稀释。更关键的是,在近些年地缘冲突中,美国动不动就动用金融制裁冻结他国外汇储备,将美元“武器化”,这让越来越多的国家意识到,过度依赖美元资产在极端情况下存在不可忽视的安全风险。
图源:AI
正是在这种背景下,全球央行持续增持黄金。而且,目前地缘风险长期存在,储备多元化的需求也在,各国央行大概率还是会增持黄金。
短期来看,金价仍面临加息预期和美元走强的压制。但长期来看,黄金的崛起和去美元化浪潮,正在慢慢瓦解美元霸权的根基。越来越多的国家开始用本币结算贸易、增持黄金、减持美债,美元在全球储备和结算中的份额持续下降。
当下黄金的长期价值,也许并不需要被短期的价格涨跌所定义。
宏益配资提示:文章来自网络,不代表本站观点。