引言:一家给娃哈哈、百事可乐、海天味业供糖的广西制糖龙头,2025年亏掉了1.2亿,同比下降幅度高达1563.30%。
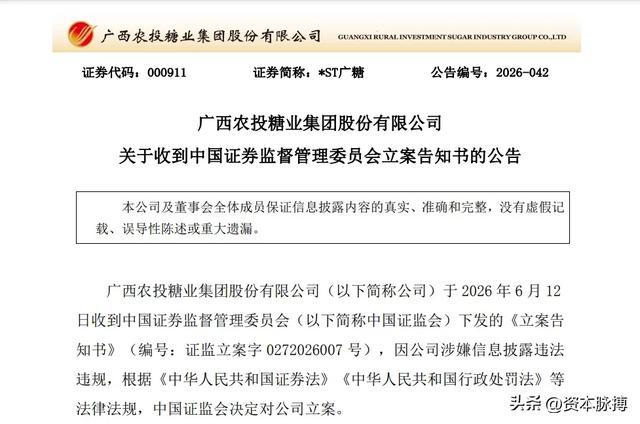
6月12日这天,它收到了证监会的《立案告知书》。
这家公司叫*ST广糖,股票代码000911,背后站着3.67万名普通投资者。
它不是被竞争对手打败的,也不是被白糖行业的周期性寒冬彻底压垮的,而是被自己子公司埋下的财务地雷,以及一个悬而未决七年的“承诺”,一起拖进了深渊。
你喝的饮料,它供的糖
很多人不知道*ST广糖是谁,但他们几乎每天都在消费这家公司的产品。
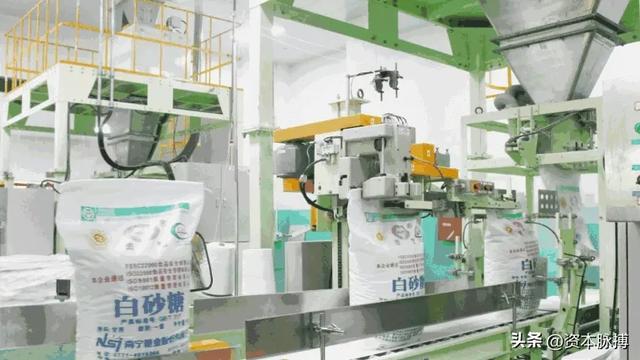
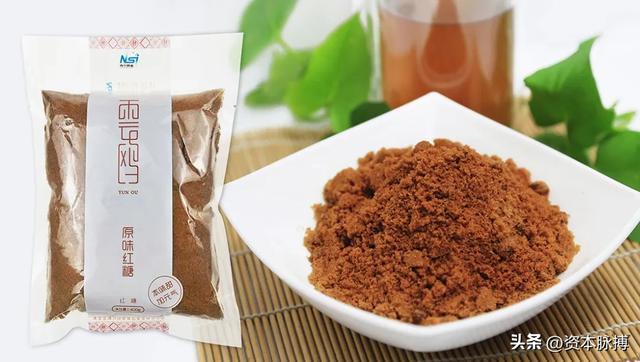
它不出现在超市货架上,没有直面消费者的品牌广告,更不会在综艺节目里赞助冠名。旗下“明阳”“云鸥”两个白砂糖品牌,流向的是工厂而不是家庭厨房。
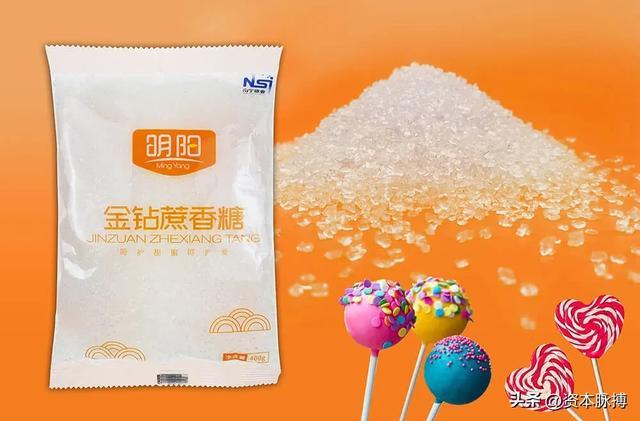
来源:官网
它的客户名单,是一份响当当的中国食品饮料行业名录:海天味业、李锦记、娃哈哈、百事可乐。
你买的每一瓶酱油里的糖,喝下的每一罐碳酸饮料里的甜,很可能都来自广西某片甘蔗地,经由这家公司的工厂,以白砂糖的形式送进了下游的生产线。
这就是*ST广糖的生意逻辑:做上游原料供应商,守住广西这片甘蔗主产地,凭借区域资源优势和稳定的大客户关系,在产业链最基础的环节扎根生存。
这种商业模式,本来是最踏实的那种——不性感,但稳固。
广西是中国最大的甘蔗产区,食糖产量约占全国总产量的六成以上。
在这片土地上做制糖,天然有资源壁垒,就好比在山西做煤,有些优势是土地本身赋予的。
然而,就是这么一家坐拥天时地利的企业,如今股价跌到了4.89元,市值仅剩约20亿元,而且头顶挂着两颗雷:退市风险警示与证监会立案。
国资接手,本是一段好故事的开端
要理解*ST广糖现在的处境,得先回到2019年那个节点。
来源:网络
那一年,广西农村投资集团有限公司(简称“广西农投集团”)成为公司新的控股股东。
一家国有背景的区域性大型投资集团入主,在外界看来是一针强心剂——国资信用背书、资源整合空间、政府关系优势,这些标签叠加在一起,本来应该是一段涅槃重生的故事。
但随之而来的,是一个七年都没能兑现的承诺。
广西农投集团旗下,有几家与上市公司构成同业竞争的蔗糖相关资产,包括博华食品、博庆食品、博宣食品等公司。
按照资本市场规则,控股股东不能与上市公司做同一门生意,否则就是用上市公司的资源为自己服务,损害小股东利益。
解决方案理论上简单:把这些资产注入上市公司,消除同业竞争。
然而,这件事从2019年谈到了2026年,一延再延。
原因是这些待注入资产的质量实在堪忧:博华公司盈利能力较差,博庆公司资不抵债,博宣公司的核心资产——厂房、糖仓等建筑物——存在土地证、房产证等历史遗留问题,无法办理产权证。
换句话说,控股股东想给上市公司“输血”,却发现手里攒的血大多是坏的。
截至目前,控股股东承诺于2027年4月22日前完成资产注入,但博宣公司的证照瑕疵整改何时完成、中介机构是否已进场尽调,公司的回答依然是“敬请关注后续公告”。
投资者等了七年,换来的是又一个“敬请期待”。
行业在下行,成本在上涨,利润空间越来越薄
在内部治理问题之外,*ST广糖还面对着一个真实的、行业性的困境:白糖的生意,在2025/26榨季变得异常难做。
来源:官网
先看供给侧:2025/26榨季,广西甘蔗种植面积实现恢复性增长,全榨季累计入榨甘蔗6092.82万吨,同比增加1233.28万吨;最终产糖769.74万吨,同比增加123.24万吨。
糖产多了,库存压力自然上来。
截至5月底,广西累计产销率仅为58.33%,接近四成的糖还压在仓库里。
再看成本端:受极端天气与甘蔗品种等因素影响,广西产糖率同比下降。
卓创资讯数据显示,广西制糖企业理论制糖成本一度超过5600元/吨,而截至6月8日,广西制糖企业理论亏损仍达274元/吨。
这意味着,每卖出一吨糖,亏的不是机会成本,是真金白银。
一增一减之间,制糖企业陷入了“卖得越多、亏得越狠”的怪圈。
这是行业性困境,*ST广糖不是唯一受害者,却是被打得最重的那一个——因为它还额外背负着其他包袱。
更值得关注的是行业远期变量:巴西新榨季已于今年4月开启,厄尔尼诺处于中等偏强状态,对印度、泰国甘蔗种植产生影响,印度出口也在持续收紧。
这些信号叠加,白糖周期存在启动苗头,但核心驱动变量尚未落地,整体处于磨底等待阶段。
对于*ST广糖而言,等到行业真正转暖那一天,它还有没有余力搭上这班车,才是真正的问题所在。
增长的不是利润,是水分
行业逆风是外因,真正把*ST广糖从“难做”推向“崩盘”的,是一场自己挖下的坑。
来源:官网
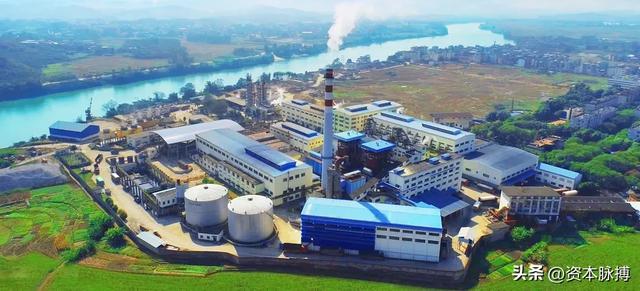
2025年,公司在内部核查过程中发现:子公司云鸥物流前期开展物流仓储业务时,营业收入与营业成本存在跨期确认情况,导致合并财务报表出现会计差错。
这一差错的追溯调整范围,覆盖了2023年至2025年度已披露的全部定期报告,包括一季报、半年报、三季报和年报。
什么叫跨期确认?用最直白的话说:本应算在这个月的收入,提前挪到上个月报;本应算在今年的成本,推迟到明年才入账。
这样操作的结果,是每一期的报表单独看都还说得过去,但拼在一起,时间轴上的数据已经悄悄错位了。
这和造假的区别,有时候只在于主观意图是否可以证明——但后果,对投资者来说是一样的:你以为你看到的是真实的公司经营状况,实际上你看到的是一张被重新排列过的账单。
更值得深思的是,这一问题并非审计机构在例行审计中发现,而是公司自己“内部核查”发现的。
那么问题来了:在云鸥物流连续多年跨期确认的过程中,内外部审计究竟在做什么?
这套失效的内控机制是如何存在这么久的?
对此,公司2025年度内部控制报告给出了明确答案:内部控制被出具否定意见,相关重大缺陷导致财务报告内部控制失效。
经营层面的数字,同样触目惊心。
2025年,公司营收同比下滑24.69%至24.67亿元,归母净利润亏损1.20亿元,同比下滑1563.30%。
到2026年一季度,亏损并未停止,净亏损2578万元,同比继续扩大374.36%。163
解剖一季度的亏损构成,会发现一个令人不安的细节:信用减值损失占亏损比例33.18%,资产减值损失占36.29%,两者合计近70%。
有人会说,扣掉这些“一次性”项目,是不是主业还行?公司的回答斩钉截铁:扣除这些因素后,制糖主业本身仍然亏损。
截至2026年一季度末,公司归母净资产已下滑至约-9207万元,资不抵债。
定增告吹,矛盾百出,3.67万股东夹在中间
如果说财务差错还有“管理失误”的辩解空间,那么接下来这些事,就让人对公司治理的有效性产生了更深层的质疑。
来源:官网
定增终止事件。
公司曾启动定增计划,拟募集资金用于云鸥物流食糖仓储智能配送中心二期扩容项目,历经多次延期后,最终于2026年4月宣告终止。
公司给出的理由是综合考虑市场环境与公司整体规划。
然而,大盘指数创新高、公司股价却在创6年新低,募资补血的需求明摆在眼前,这个时候宣布不融了,逻辑说得过去吗?
侨旺公司二期矛盾。
公司在回答投资者问询时明确表态:“暂时没有扩建二期的计划”。
然而,就在同一时期,公司官方微信公众号发文,称总经理“带队深入侨旺公司二期项目施工现场”。
前后表述明显矛盾,被投资者当场截图对质。公司事后解释称,建设的是厂房出租给另一子公司使用,并非新增产能,并就信息误导向投资者致歉。
这个解释本身或许成立,但一家上市公司的对外信息管理能混乱到这种程度,本身就是治理能力的一个侧影。
追责已经发生,但问题依然在。
公司对云鸥物流原董事长、原总经理兼总会计师等9名高中层责任人进行了追责,处分涵盖组织处理、扣减绩效、移送纪委监委、移送司法机关、开除党籍等。
惩处力度不可谓不重。
但追责是事后的,损失已经发生,账本已经失真,3.67万名股东的财富已经蒸发了一大截。
6月12日:证监会立案,最后一道警报拉响
2026年6月12日,*ST广糖公告称,收到证监会《立案告知书》,因涉嫌信息披露违法违规被正式立案调查。
来源:官网
“信息披露违法违规”,这六个字,是资本市场对一家上市公司最严厉的定性之一。
它的背后,是那份跨越三年、影响全部定期报告的会计差错更正——一旦监管机构认定这不仅仅是“差错”,而是“违规”,处罚的维度就完全不同了。
当天,公司股价盘中一度下探至4.72元,刷新多年新低,收盘报4.89元,市值约20亿元。
这个市值,放在一家广西制糖行业龙头身上,已经是一个令人唏嘘的数字。
公司表示,目前各项经营活动均正常开展,将积极配合证监会调查。
这句话本身没有问题,也是上市公司在此情形下的标准表态。
但投资者更想知道的,是立案调查之后,是否还有更多历史问题会被挖出来;控股股东承诺的净资产支持,究竟何时能真正落地;2026年末净资产转正的目标,能否从口号变成数字。
甜蜜的生意,为什么越来越苦
回过头看*ST广糖的这条下坡路,它的问题不是单一的,而是多线并发、层层叠加的。
行业周期是底色,本榨季广西制糖企业几乎全线承压,吨糖亏损是整个产区的集体困境,不独属于*ST广糖。
来源:官网
但在这个共同困境之上,*ST广糖还额外叠加了:子公司治理失控导致的财务差错、控股股东七年未能兑现的同业竞争承诺、定增反复延期后骤然终止、非主业资产持续失血,以及最终的证监会立案。
这些问题,没有一个是市场给的,全都是从公司内部生长出来的。
白糖周期有轮回,行业寒冬有尽头。等到巴西糖厂真正把制糖比压到历史低位、厄尔尼诺影响从预期变成实际减产数据,供需缺口出现,糖价重新回暖的那一天,会有制糖企业乘风而起。
只是,*ST广糖能不能撑到那一天,如今已经变成了一个真实的问题。
对于它的3.67万名股东来说,这不是一道财经分析题,而是一个沉甸甸的现实:他们买的是一门生意,却赌上的是等待一个公司能不能先把自己的屋子打扫干净的耐心。
来源:官网
白糖的甜,从来不是免费的。
当账本开始说谎,当承诺一延再延,当监管的目光最终落下,这份“甜”就会开始慢慢发苦。
这是*ST广糖的故事,也是所有漠视信息真实性的上市公司,迟早要面对的账单。
宏益配资提示:文章来自网络,不代表本站观点。